En abril se alcanzó un máximo de 331.000 beneficiarios y en agosto había 264.000 personas cubiertas
El beneficio permite seguir cotizando para la pensión mientras se cobra el Seguro de Cesantía.
En momentos en que la cesantía sigue golpeando al mercado laboral chileno, hay un mecanismo que permite a quienes pierden su empleo continuar ahorrando para su futura pensión. Se trata del Seguro de Lagunas Previsionales, que entre septiembre de 2025 y agosto de este año financió nada menos que $167.600 millones en cotizaciones para las cuentas individuales de las AFP, según cifras entregadas por AFC Chile.
El alcance del beneficio también ha ido creciendo. En agosto de 2026 había 264.000 personas cubiertas, frente a las 246.000 del mismo mes del año anterior. Son 18.000 beneficiarios adicionales, equivalentes a un aumento de 7,3%. El máximo del período se registró en abril, cuando 331.000 cesantes recibieron aportes para sus pensiones.
De los 264.000 beneficiarios de agosto, 144.000 recibían prestaciones con cargo al Fondo de Cesantía Solidario (FCS) y otros 120.000 utilizaban su Cuenta Individual de Cesantía (CIC). Este último grupo comenzó a recibir la cobertura gracias a la reforma previsional que entró en vigor en mayo de 2025. Antes, el mecanismo sólo protegía a quienes accedían al fondo solidario.
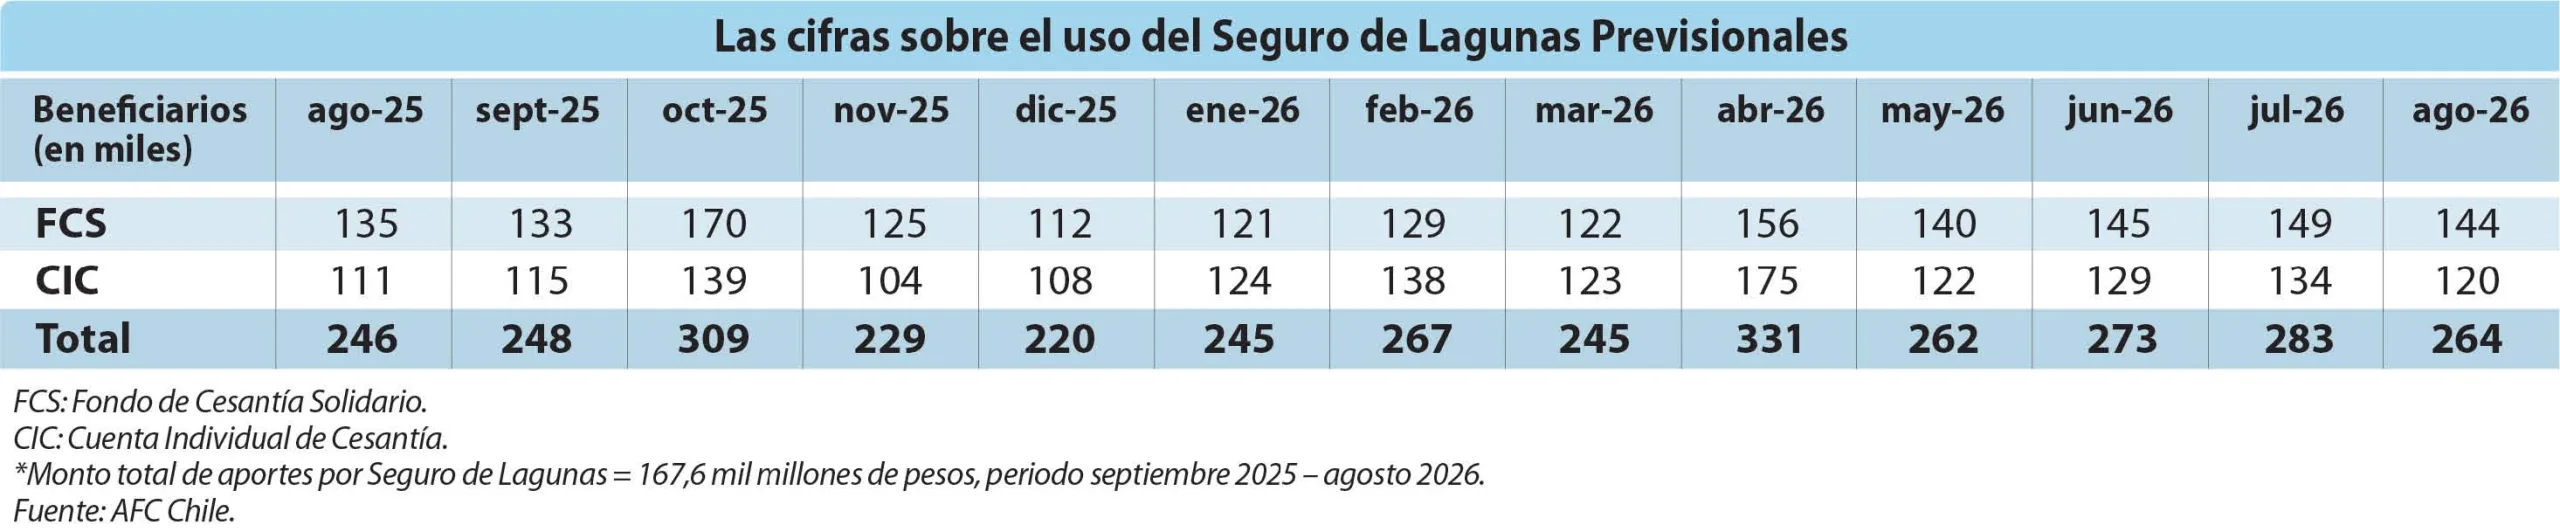
Las cifras mensuales muestran importantes variaciones. En octubre de 2025 se registraron 309.000 beneficiarios, mientras que en diciembre disminuyeron a 220.000. En julio de este año llegaron a 283.000. Estos números corresponden a personas cubiertas cada mes, por lo que no pueden sumarse para calcular cuántos trabajadores distintos han recibido el beneficio durante el año.
¿Qué es exactamente el Seguro de Lagunas Previsionales?
Roberto Fuentes, gerente de estudios de la Asociación de AFP, explica que permite que una persona que queda cesante continúe recibiendo aportes en su cuenta de capitalización individual mientras cobra el Seguro de Cesantía.
Su objetivo es evitar que el desempleo se transforme completamente en una laguna previsional, es decir, en un período sin cotizaciones que termine perjudicando el monto de la futura jubilación.
¿Cómo se activa cuando una persona pierde su trabajo?
No hay que postular al Seguro de Lagunas Previsionales. El requisito fundamental es solicitar el Seguro de Cesantía, cumplir las condiciones para recibirlo y comenzar a cobrar sus prestaciones.
«Aquí nuestra primera recomendación a los afiliados es hacer la solicitud del Seguro de Cesantía directamente en el sitio afc.cl, donde pueden ingresar con su RUT y ClaveÚnica o clave AFC. Si quieren revisar si cumplen los requisitos o tener una estimación de sus pagos, también pueden simular su beneficio en la misma web», explica Pedro Cornejo, gerente de operaciones y servicios de AFC Chile.
Una vez aprobado el Seguro de Cesantía, AFC se encarga de transferir automáticamente la cotización previsional a la AFP del beneficiario, el mismo día en que paga cada prestación. No hay que llenar otro formulario ni realizar un trámite adicional.
¿Cuánto dinero se deposita en la AFP?
Fuentes aclara que el aporte no se calcula sobre el último sueldo del trabajador, sino sobre el monto de la prestación mensual que recibe por el Seguro de Cesantía. Actualmente, la tasa de cotización es de 10,1%.
Por ejemplo, si una persona recibe $500.000 mensuales del Seguro de Cesantía, se depositan otros $50.500 en su cuenta de AFP. El trabajador recibe completos sus $500.000, porque el aporte previsional no se descuenta de ese dinero.
Cornejo recalca que tampoco se utilizan los ahorros acumulados en la Cuenta Individual de Cesantía. «Los aportes a la pensión provienen 100% del Fondo de Cesantía Solidario, que es un fondo común que se compone por aportes de los empleadores y del Estado».
¿Durante cuánto tiempo se mantiene la cobertura?
El seguro funciona exclusivamente durante los meses en que la persona recibe pagos del Seguro de Cesantía. Si tiene derecho a cinco prestaciones mensuales, también recibirá cinco cotizaciones previsionales. Si se agotan los pagos y continúa desempleada, el beneficio deja de operar.
Fuentes destaca que esta protección cobra especial importancia al observar las lagunas previsionales de los trabajadores. A agosto de 2026, la densidad promedio de cotizaciones del sistema era de apenas 56%, llegando a 66% entre los hombres y 47% entre las mujeres.
Esto significa que, en promedio, durante el 44% del tiempo transcurrido desde su afiliación las personas no registraron cotizaciones. Son períodos que pueden terminar afectando el ahorro acumulado para la vejez.
¿Cuánto puede mejorar la futura pensión?
El efecto depende de la trayectoria laboral y de cuántas veces una persona utilice el beneficio. Sin embargo, Fuentes señala que estimaciones para casos de uso intensivo del seguro muestran que podría aumentar la pensión hasta 9% en los hombres y 12% en las mujeres.
La explicación es que esos aportes no sólo permiten mantener el ahorro durante la cesantía, sino que permanecen invertidos en los fondos de pensiones y pueden generar rentabilidad hasta el momento de jubilar.